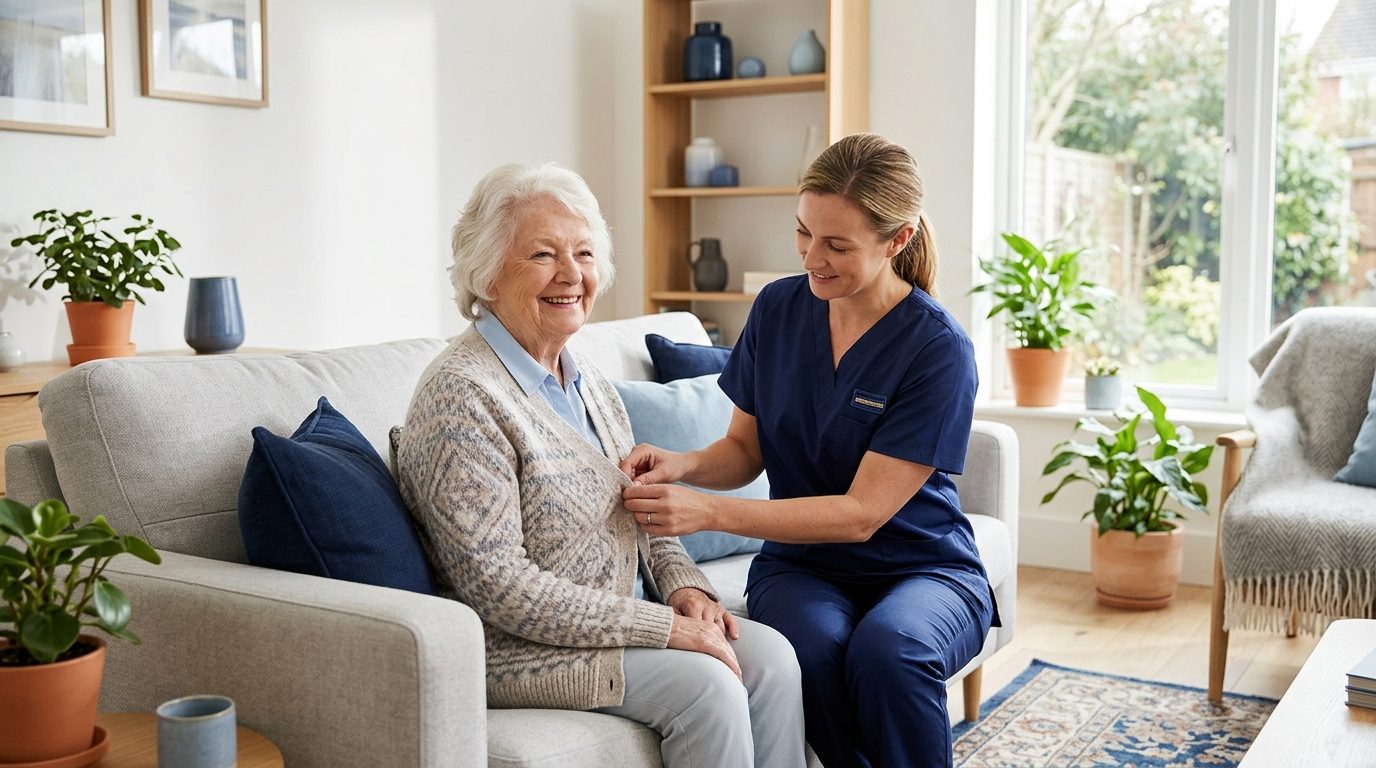
Pour une très large majorité de Français, le maintien à domicile reste le choix de prédilection au moment de la retraite. Toutefois, avec l’avancée en âge ou la survenue d’une perte d’autonomie progressive, l’accomplissement des gestes de la vie courante nécessite parfois une assistance extérieure. Préparation des repas, entretien du cadre de vie, accompagnement aux sorties ou assistance pour la toilette : les seniors ont besoin de main d’oeuvre qualifiée. Pour faire face à ces coûts récurrents, plusieurs dispositifs financiers publics et fiscaux permettent d’alléger considérablement la facture mensuelle.
L’Allocation Personnalisée d’Autonomie (APA) à domicile
Attribuée par les conseils départementaux, l’Allocation Personnalisée d’Autonomie (APA) constitue le pilier du soutien aux personnes âgées dépendantes. Elle s’adresse aux personnes âgées de 60 ans et plus résidant en France et présentant un niveau de dépendance évalué entre les groupes 1 et 4 de la grille nationale AGIR.
L’APA n’est pas soumise à une condition de ressources pour son ouverture, mais son montant s’ajuste selon vos revenus à travers un reste à charge progressif. Elle finance un plan d’aide personnalisé, incluant notamment les heures d’intervention d’auxiliaires de vie, mais aussi des équipements de sécurité ou de confort au quotidien, comme l’installation d’une solution de téléassistance. À ce titre, comprendre qu’est-ce que la téléalarme pour les seniors permet d’intégrer judicieusement ce service dans le devis d’aménagement validé par l’équipe médico-sociale.
Le crédit d’impôt de 50 % : un levier fiscal puissant
Que le senior soit imposable ou non, l’emploi direct d’un salarié à domicile ou le recours à un organisme prestataire agréé ouvre droit au crédit d’impôt pour l’emploi d’un salarié à domicile. Cet avantage fiscal couvre 50 % des dépenses engagées pour des prestations de services à la personne, dans la limite d’un plafond annuel fixé généralement à 12 000 euros (majorable sous conditions d’âge ou d’invalidité jusqu’à 15 000 ou 20 000 euros).
Grande avancée pour la gestion de trésorerie des ménages retraités, le dispositif de l’Avance immédiate du crédit d’impôt permet désormais de ne payer que le reste à charge net (soit 50 % du coût facturé) lors de chaque règlement mensuel, évitant ainsi d’attendre l’avis d’imposition de l’année suivante.
Les aides des caisses de retraite et l’aide sociale
Pour les retraités autonomes mais fragilisés (classés en GIR 5 ou 6, donc inéligibles à l’APA), l’Assurance Retraite (CNAV, CARSAT) propose des Plans d’Action Personnalisés (PAP). Ces aides extralégales financent temporairement des heures d’aide ménagère, du portage de repas ou des petits travaux d’adaptation du logement en fonction des revenus du foyer.
Par ailleurs, pour les aînés disposant de pensions très modestes (équivalentes ou inférieures aux plafonds de l’Allocation de Solidarité aux Personnes Âgées – ex-minimum vieillesse), le département peut octroyer une aide sociale à domicile sous forme d’aide-ménagère en nature. Attention néanmoins : cette prestation spécifique demeure récupérable sur la succession si l’actif net successoral dépasse le seuil légal en vigueur.
Anticiper et structurer son budget dépendance
Le financement du soutien à domicile s’appuie également sur la prévoyance individuelle : rentes issues d’une assurance dépendance souscrite au cours de la vie active ou rachat programmé sur des supports d’épargne. Appliquer 3 conseils pour bien gérer efficacement sa finance dès le début de la retraite permet de préserver un capital suffisant afin d’absorber ces charges sans compromettre le reste de son patrimoine familial.